Inbank

- 6.58K Recensioni
- 4,7
- Download
- 1.000.000+
 Analisi di Mobxio
Per chi gestisce già il proprio conto con una banca del gruppo Cassa Centrale, Inbank ha un vantaggio molto concreto: porta le operazioni bancarie di tutti i giorni sul telefono senza chiedere di cambiare abitudini o passare a un servizio separato. La mia impressione è che dia il meglio come sportello tascabile per controllare la situazione e sbrigare incombenze semplici; non la sceglierei, invece, aspettandomi l’esperienza di una banca digitale indipendente costruita per attirare clienti di qualsiasi istituto.
Prima di tutto, capire se è la banca giusta per te
La domanda pratica da farsi prima ancora di scaricarla è se il proprio istituto la supporta e se il rapporto bancario è già abilitato all’accesso da mobile. Inbank non è un’app finanziaria da aprire e collegare liberamente a qualunque conto: la sua utilità nasce dal legame con la banca che la rende disponibile. Se sei già cliente, chiedere alla banca come attivare il servizio è il modo più rapido per capire che cosa puoi fare; se non lo sei, conviene confrontare prima le banche, invece di partire dall’app.
Questo passaggio aiuta anche a stabilire che cosa aspettarsi dopo l’installazione. Un’app bancaria non crea da sola un rapporto con un istituto e non sostituisce le condizioni o i servizi del conto: è il canale mobile attraverso cui seguire ciò che la banca mette a disposizione. Perciò, se stai valutando un cambio, ha più senso considerare insieme app, assistenza e rapporto complessivo, invece di scegliere sulla base della sola comodità del telefono.
Una banca da consultare nei momenti giusti
L’app appartiene alla categoria finanziaria ed è sviluppata da Allitude S.p.A. – Gruppo Cassa Centrale Banca. Il suo senso si capisce soprattutto nel rapporto con la banca a cui si è già collegati: serve a tenere d’occhio il conto e a gestire la parte quotidiana anche quando non si è davanti al computer o non si ha voglia di raggiungere uno sportello. Non è tanto un invito a fare tutto dal telefono, quanto un modo per togliere attrito alle verifiche e alle necessità che capitano fuori casa.
Questo taglio è una forza, ma anche il primo criterio per decidere se installarla. Se la tua banca utilizza Inbank e vuoi avere il conto a portata di mano, l’app è una scelta naturale da valutare. Se invece cerchi un’app finanziaria utilizzabile autonomamente, senza un rapporto bancario compatibile, non è il tipo di prodotto da cui partire: la sua utilità dipende dall’accesso al servizio bancario associato.
La valutazione media è di 4,7, con circa 67 mila valutazioni; i download superano il milione. Sono segnali di un utilizzo ampio, ma non li leggerei come garanzia che ogni esperienza sia identica: nell’online banking contano anche il rapporto con la propria banca, la familiarità con gli strumenti digitali e il tipo di operazioni che si vogliono svolgere. Le recensioni, circa 6.600, offrono un ulteriore contesto, ma per me la domanda decisiva resta pratica: l’app corrisponde ai servizi che hai già attivi?
Il valore sta nella continuità, non nell’effetto novità
Una buona app bancaria non deve necessariamente stupire. Deve aiutarmi a capire rapidamente se è il momento di controllare il saldo, verificare un movimento o occuparmi di una necessità finanziaria. Inbank ha una funzione convincente proprio quando riduce la distanza tra “devo controllare una cosa” e “posso farlo adesso”. È un beneficio modesto solo in apparenza: nel corso della settimana, poter verificare il conto mentre si è in giro evita di rimandare piccoli controlli fino al rientro a casa.
La considererei soprattutto un complemento al rapporto con la banca, non un sostituto di ogni altro canale. Per un’operazione ordinaria, lo smartphone è spesso la via più comoda; quando invece serve chiarire una situazione particolare o ricevere assistenza su un tema bancario complesso, il contatto con la propria filiale o con il supporto della banca può rimanere più adatto. La scelta sensata è usare l’app per ciò che si presta davvero a essere gestito in autonomia, senza presumere che ogni esigenza abbia la stessa soluzione digitale.
Il caso d’uso che convince di più
Immagina di essere al supermercato e di voler controllare quanto hai speso negli ultimi giorni prima di fare un acquisto più impegnativo. Aprire l’app, verificare la situazione e decidere sul momento è più utile che affidarsi alla memoria o aspettare di avere un computer a disposizione. Lo stesso vale quando si vuole controllare un movimento dopo un pagamento o fare una verifica veloce prima di una spesa condivisa. Non è una funzione spettacolare: è il tipo di disponibilità che rende uno strumento bancario davvero parte della routine.
Un consiglio pratico è separare il controllo frequente dalle decisioni finanziarie importanti. Usare il telefono per tenere sotto osservazione il conto può aiutare a notare prima una spesa inattesa o a evitare di procedere a intuito; non trasforma però una schermata consultata di fretta in un’analisi completa delle proprie finanze. Se devi ricostruire un periodo, confrontare molte operazioni o discutere una questione con la banca, prenditi il tempo necessario e usa il canale più adatto. Questa distinzione evita di attribuire all’app un ruolo più ampio di quello che serve nella vita quotidiana.
Un punto di forza meno appariscente: l’abitudine
Per chi usa già i servizi collegati, la continuità può pesare più di una lunga lista di strumenti. Non occorre adottare un secondo conto soltanto per avere accesso da mobile, né imparare un ambiente finanziario completamente estraneo al proprio rapporto bancario. Questa è una differenza importante rispetto alle app di istituti digitali autonomi: quelle possono essere interessanti per chi vuole aprire un nuovo rapporto o confrontare offerte, mentre Inbank ha più senso per chi vuole seguire quello che possiede già.
La contropartita è altrettanto chiara: l’esperienza non è pensata per essere una destinazione finanziaria universale. Se stai scegliendo da zero una banca, dovresti confrontare l’intero rapporto — condizioni, servizi, assistenza e modalità di gestione — e non basarti soltanto sulla disponibilità dell’app. Se il tuo obiettivo principale è raccogliere più conti di istituti diversi in un unico posto, una soluzione specializzata in aggregazione può essere più adatta, purché risponda alle tue esigenze di accesso e gestione. Inbank va giudicata anzitutto come estensione mobile del servizio bancario a cui è associata.
Dove serve pazienza e dove fermarsi
La principale frizione, a mio giudizio, è la dipendenza dal contesto bancario: prima di aspettarti di poterla usare, devi sapere se la tua banca mette a disposizione Inbank e come si attiva l’accesso per il tuo rapporto. Per un utente già cliente la questione può essere semplice; per chi arriva da un altro istituto, invece, l’app da sola non risolve il problema. È bene chiarire questo punto prima di organizzare la propria gestione finanziaria attorno a un nuovo strumento.
C’è poi una cautela che riguarda qualsiasi operazione bancaria da telefono: comodità e rapidità non devono diventare fretta. Prima di confermare una disposizione o un pagamento, conviene rileggere importo e destinatario e non dare per scontato che un gesto abituale sia sempre corretto. È un’abitudine particolarmente utile quando si opera fuori casa, con distrazioni o con poco tempo. L’app può rendere più facile agire, ma la responsabilità del controllo resta dell’utente.
Chi preferisce svolgere tutte le operazioni finanziarie da computer potrebbe non ricavare abbastanza valore da un’app mobile. Lo stesso vale per chi desidera un’unica interfaccia indipendente dalla propria banca o cerca strumenti di pianificazione molto articolati: in quel caso è meglio individuare prima una soluzione costruita per quelle priorità. Inbank è più convincente quando si chiede meno, ma in modo frequente: accesso comodo al proprio mondo bancario e supporto alle necessità ricorrenti.
Compatibilità e aspettative prima di iniziare
La versione attuale è la 4.11.0 e il requisito minimo indicato per il sistema operativo è 10. Prima di installarla, controllerei quindi la versione del dispositivo e, soprattutto, che il servizio sia previsto dalla banca con cui ho il conto. Questa verifica evita due delusioni diverse: scoprire che il telefono non è compatibile oppure installare l’app aspettandosi che possa collegarsi a un istituto che non la utilizza.
È un’app gratuita e ha una classificazione PEGI 3, ma questi elementi non vanno confusi con una promessa di accesso universale o con il giudizio sulla qualità del servizio bancario. La gratuità rende semplice provarla quando si è già nel suo pubblico naturale; la compatibilità con il rapporto bancario resta il passaggio decisivo. La data di rilascio è il 29 ottobre 2013: l’app è presente da tempo, ma per decidere oggi darei più peso alla versione corrente, alla compatibilità del dispositivo e alla corrispondenza con i servizi della propria banca.
Per chi la consiglierei davvero
La consiglierei a chi è già cliente di una banca che la supporta e desidera controllare il conto con regolarità, soprattutto a chi alterna giornate in ufficio, spostamenti e commissioni e non vuole aspettare di rientrare a casa per una verifica semplice. Può essere utile anche a chi sta cercando di prendere più consapevolezza delle spese: aprire il conto con una certa frequenza rende più facile accorgersi di ciò che è successo, invece di scoprire il quadro soltanto a fine mese.
La raccomanderei meno a chi vuole cambiare banca esclusivamente in base all’app, a chi ha bisogno di riunire prodotti finanziari di istituti diversi o a chi considera il telefono un canale inadatto per operare sul denaro. In questi casi la priorità non è scaricare Inbank, ma confrontare alternative che corrispondano meglio al bisogno: un rapporto bancario diverso, uno strumento di aggregazione oppure l’home banking da computer.
Per una gestione familiare, la consultazione mobile può servire anche come punto di controllo prima di una spesa comune: invece di basarsi su un saldo ricordato a metà, si può verificare la situazione e poi decidere insieme se rimandare o procedere. La userei però come supporto alla conversazione, non come sostituto di un budget condiviso: il conto mostra una fotografia utile, ma le priorità e gli impegni futuri vanno comunque valutati con calma.
Un’altra scelta sensata è riservare le operazioni più delicate a un momento tranquillo. Se devi inserire dati o confermare un pagamento mentre sei in coda o stai camminando, rimandare di qualche minuto è spesso meglio che affidarsi alla rapidità. Per le verifiche brevi, invece, la consultazione al volo è proprio il vantaggio del telefono. Questa distinzione pratica aiuta a sfruttare la comodità senza trasformarla in un invito a fare tutto di fretta.
Rispetto all’home banking da computer, il vantaggio è la disponibilità immediata, non necessariamente una visione più ampia: per leggere con attenzione una serie di movimenti o affrontare una pratica complessa, uno schermo più grande e un ambiente meno frenetico possono risultare preferibili. Rispetto a un’app che aggrega conti diversi, il punto di forza è invece la continuità con il servizio bancario associato; chi mette al primo posto una panoramica trasversale dovrebbe verificare prima se un’alternativa di quel tipo è più adatta e compatibile con le proprie esigenze.
Inbank è una proposta pragmatica: ha senso quando accompagna un rapporto bancario già esistente e rende più immediati controlli e incombenze quotidiane. La sua forza è la comodità concreta, non la pretesa di sostituire ogni servizio finanziario; il limite è che l’utilità dipende dalla banca e dalle aspettative di chi la usa. Per un cliente compatibile che vuole gestire il conto anche in movimento, io la prenderei seriamente in considerazione. Se cerchi invece una banca digitale autonoma o un centro unico per più istituti, guarderei altrove prima di installarla.
In breve, Inbank è una scelta sensata quando la tua banca fa già parte del suo ecosistema e vuoi avere il conto vicino durante la giornata. È meno adatta a chi cerca una soluzione finanziaria indipendente. Chiarito questo, il mio giudizio è positivo ma mirato: utile per la routine, da valutare senza confonderla con una banca universale.
Domande frequenti su Inbank
Che cos’è Inbank e quali operazioni posso svolgere?
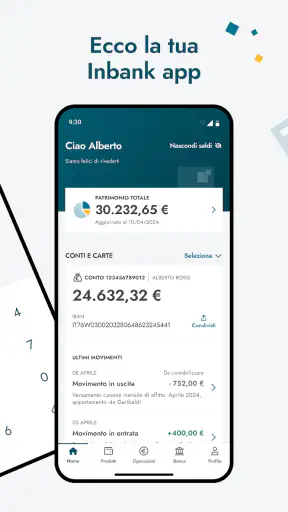
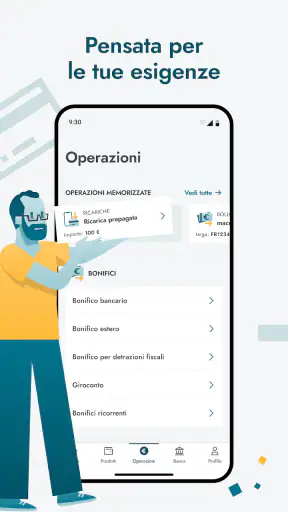
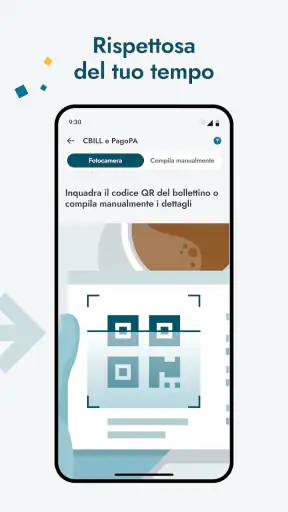
Inbank è il servizio di internet banking accessibile tramite app, pensato per gestire le principali operazioni bancarie da smartphone. In base ai servizi attivati dalla propria banca, è possibile consultare saldi e movimenti, effettuare bonifici, pagare bollettini o altri avvisi e gestire carte e disposizioni. Le funzioni disponibili possono variare: prima di scaricarla, verifica che la tua banca aderisca a Inbank e quali servizi include il tuo contratto.
Come si attiva l’app Inbank e quali credenziali servono?
Per usare l’app è necessario essere clienti di una banca che offre Inbank e avere il servizio di banca online attivo. L’accesso e la prima configurazione richiedono le credenziali o i codici forniti dalla banca; la procedura può includere una verifica dell’identità e l’associazione del dispositivo. Se non hai ancora attivato il servizio, se hai dimenticato i codici o se incontri difficoltà nella registrazione, rivolgiti alla tua filiale o all’assistenza della banca.
Inbank è sicura per accedere al conto ed effettuare pagamenti?
L’app permette di accedere ai servizi bancari tramite procedure di autenticazione e autorizzazione definite da Inbank e dalla banca aderente. Per proteggere il conto, usa un codice di sblocco robusto, non condividere password o codici temporanei e installa gli aggiornamenti disponibili. Evita di accedere da reti pubbliche non protette e contatta subito la banca se noti operazioni insolite o perdi il telefono. Le modalità di sicurezza possono dipendere dal dispositivo e dal servizio attivato.
Inbank è gratuita e ci sono costi per bonifici o pagamenti?
Il costo dell’app e quello delle operazioni bancarie sono aspetti distinti: scaricare l’app potrebbe non comportare un costo, ma bonifici, pagamenti o altri servizi possono avere commissioni previste dal conto e dal tariffario della banca. Anche eventuali condizioni promozionali dipendono dall’istituto presso cui hai il conto. Prima di autorizzare un’operazione, controlla l’importo e le commissioni mostrate; per conoscere i costi applicabili al tuo profilo, consulta il foglio informativo o chiedi alla banca.
Inbank è compatibile con il mio smartphone e cosa posso fare se non funziona?
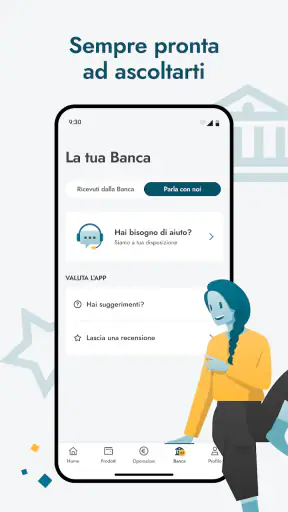
La compatibilità dipende dalla versione di Android o iOS richiesta e dai requisiti aggiornati indicati nella relativa pagina dello store. Prima del download, controlla di avere un sistema operativo supportato, spazio libero e una connessione stabile; alcune funzioni potrebbero inoltre richiedere impostazioni o autorizzazioni specifiche. Se l’app si blocca o non consente l’accesso, prova ad aggiornarla e a riavviare il dispositivo. Per problemi di credenziali, operazioni o disponibilità del servizio, contatta l’assistenza della tua banca.
I punti di forza di Inbank
Aspetti da tenere a mente su Inbank